Assurance d’un médecin remplaçant : ce qu’il faut vérifier

Aux États-Unis, un médecin qui assure un remplacement de type locum tenens est très souvent couvert par la police de responsabilité civile professionnelle du cabinet ou de l’établissement d’accueil, mais cette règle n’a rien d’automatique. Ce qui compte, c’est ce que dit réellement la police : le type de contrat (occurrence ou claims-made), les plafonds, la garantie « tail » et la personne qui la finance. En France, la logique est inverse, puisque le remplaçant libéral doit s’assurer lui-même. Voici comment s’y retrouver, point par point.
Annonces-medicales
Trouvez un remplacement médical
Annonces Médicales met en relation les professionnels de santé et les structures qui publient des annonces de remplacement.
En bref
- Aux États-Unis, le locum tenens bénéficie fréquemment de la police du cabinet hôte, alors que le médecin indépendant gère ses propres garanties, selon l’AMA.
- Une police « occurrence » est la plus protectrice pour une mission courte ; avec une police « claims-made », la garantie tail doit être prévue et financée noir sur blanc.
- Un certificat d’assurance ne remplace pas la police : conservez le contrat, les pages de déclarations et les conditions de la garantie tail.
- En France, le remplaçant libéral doit souscrire sa propre assurance de responsabilité civile professionnelle.
Table des matières
Pourquoi l’assurance se pose différemment selon le pays
Le mot « remplacement » recouvre deux réalités assurantielles bien distinctes. En France, le remplacement libéral est un mode d’exercice à part entière, encadré par un contrat avec le médecin remplacé, et chacun des deux praticiens reste un professionnel libéral à titre personnel. Aux États-Unis, le remplacement temporaire s’organise le plus souvent sous la forme du locum tenens, avec une agence de placement, un établissement ou un cabinet qui fait appel à vous pour une durée définie, de quelques jours à plusieurs mois.
Cette différence explique pourquoi les articles qui se classent sur cette requête parlent tantôt de RCP à souscrire, tantôt de polices de groupe et de couverture tail. Si vous exercez ou envisagez d’exercer outre-Atlantique, la seconde logique vous concerne. Si vous préparez un remplacement en France, la première s’applique. Nous traitons surtout le cas américain, car c’est là que les pièges contractuels sont les plus nombreux, puis nous rappelons l’obligation française.
Pour situer le vocabulaire, notre page sur la signification du locum tenens détaille le statut et ses variantes.
Qui couvre le médecin remplaçant aux États-Unis
L’American Medical Association précise que, lorsqu’un médecin effectue un remplacement locum tenens au sein d’un cabinet, il est fréquemment couvert par la police de responsabilité civile professionnelle active de ce cabinet. La même source distingue clairement la situation du locum tenens, qui profite souvent de la police de l’établissement hôte, de celle du médecin indépendant, qui doit organiser ses propres garanties.
Sur le plan des principes, l’American College of Surgeons va plus loin pour les chirurgiens : l’hôpital et le cabinet d’accueil devraient fournir au locum tenens une couverture adéquate de responsabilité médicale, avec une garantie tail à durée indéterminée payée par l’institution. Il s’agit d’une position professionnelle, non d’une règle valable dans tous les contrats. Dans la pratique, la répartition entre le médecin, l’agence et l’établissement se règle au cas par cas, et seul le contrat tranche.
Le réflexe à adopter consiste donc à ne jamais supposer. Avant d’accepter une mission, demandez par écrit qui est l’assuré (vous, l’agence, l’établissement), quel assureur porte le risque, et si votre nom ou votre statut de remplaçant figure bien dans la couverture. Une clause « remplaçant » existe d’ailleurs dans certaines polices : le groupe Curi, dans son modèle de contrat, prévoit une extension aux médecins locum tenens travaillant à la place d’un médecin assuré, sous réserve de limites de durée (60 jours par période dans ce modèle) et de qualifications équivalentes. Cet exemple montre à quel point les conditions peuvent être étroites : une mission qui dépasse la durée prévue peut sortir du champ de la garantie.

Occurrence ou claims-made : la distinction qui change tout
Une police « occurrence » couvre les événements survenus pendant la période d’assurance, quel que soit le moment où la réclamation arrive. Une police « claims-made » ne couvre que les réclamations déposées pendant que la police est en vigueur, à condition que les faits soient postérieurs à la date de rétroactivité. Quand la police s’arrête, la protection pour les soins passés s’arrête aussi, sauf si une garantie complémentaire a été prévue.

Pour une mission temporaire, cette nuance est décisive, car la réclamation d’un patient peut arriver bien après votre départ. L’American Academy of Emergency Medicine recommande, dans ses contrats de médecins remplaçants en médecine d’urgence, de privilégier les polices de type occurrence, ou, en cas de claims-made, de s’assurer que la couverture tail est sécurisée et financée par une partie clairement identifiée. Cette recommandation vise la médecine d’urgence, mais le raisonnement vaut pour toute spécialité : plus la mission est courte, plus l’écart entre le soin et la réclamation éventuelle est un enjeu.
Une façon simple de vérifier votre situation consiste à poser trois questions à l’agence ou au cabinet. La police est-elle en occurrence ou en claims-made ? Si elle est en claims-made, quelle est la date de rétroactivité ? Qui paie la garantie tail et pour quelle durée ? Si l’une de ces réponses reste floue, demandez-la par écrit avant de signer.
La garantie tail : quand elle devient nécessaire et qui la paie
La garantie tail, ou période de déclaration étendue, est nécessaire à la fin d’une police claims-made pour couvrir les réclamations futures liées à des soins antérieurs. Le cabinet d’avocats Kent, Beatty & Gordon rappelle, dans son article sur les contrats de locum tenens, que le contrat doit préciser qui la fournira et qu’elle peut être coûteuse. Le même texte souligne que certains contrats prévoient que l’obligation de fournir cette couverture survit à la résiliation, ce qui mérite d’être lu attentivement.
Sur le coût, l’avocat spécialisé en santé Richard Levenstein conseille, dans un article de l’AMA sur la négociation des contrats de médecins, d’aborder l’assurance tail avec le nouvel employeur et, surtout, de savoir qui en paiera le coût, qui peut être très élevé. Cette phrase vaut pour un poste salarié comme pour une mission ponctuelle : la discussion se fait avant la signature, jamais après.
L’AAEM insiste de son côté sur le fait que la protection contre la malpractice est essentielle à des contrats médicaux éthiques, et qu’elle protège les médecins contre l’instabilité financière des groupes de recrutement. Autrement dit, la garantie tail n’est pas un détail administratif, c’est une part de votre rémunération réelle. Nous avons consacré un article complet à ce sujet, à lire dans notre guide de la tail malpractice coverage.
Plafonds, franchises et déclaration des sinistres
Une fois le type de police identifié, il reste à lire les chiffres. Les contrats de remplacement devraient mentionner explicitement les plafonds de garantie, par réclamation et en cumul annuel (per-claim et aggregate), l’identité de l’assureur, son statut de licence et, pour les polices claims-made, les modalités précises de la garantie tail, comme le recommande l’AAEM. Un plafond qui paraît confortable pour un praticien en poste peut s’avérer partagé entre plusieurs médecins, d’où l’importance de savoir si le montant est dédié à votre mission ou mutualisé.
Les franchises et les frais de défense demandent la même attention. Certaines polices incluent la défense dans le plafond, d’autres en dehors : la différence se mesure en dizaines de milliers de dollars en cas de litige long. Demandez aussi comment se déclare un incident, dans quel délai et auprès de qui, car un retard de déclaration peut compromettre la prise en charge.
Enfin, la question de la preuve. Le TDIA, courtier spécialisé dans l’assurance des médecins, rappelle qu’un certificat d’assurance fourni par une agence ou un établissement ne remplace pas les termes réels de la police. Il est impératif de conserver le contrat, les pages de déclarations et les conditions de la couverture tail après la fin de chaque mission. Le locum tenens fractionne en effet une carrière en plusieurs périodes assurantielles distinctes, et une réclamation peut survenir longtemps après. Une chemise par mission, avec le contrat, le certificat, la police et la preuve de la tail, vous évitera bien des recherches tardives.
Les règles varient selon l’État
Les obligations ne sont pas identiques d’un État à l’autre, ni pour la licence ni pour les déclarations liées à la responsabilité. À titre d’exemple, le Rhode Island demande, dans ses instructions de demande de licence, de déclarer les jugements, sentences arbitrales et règlements ayant donné lieu à un paiement au nom du médecin au cours des dix dernières années. Votre historique de réclamations suit donc votre dossier, et la façon dont vous documentez chaque mission a une incidence directe sur vos futures candidatures.
Pour les règles propres à un État, la source de référence reste le conseil médical de l’État concerné et, pour les licences multiples, les procédures de licence interétatique que nous décrivons dans notre page sur l’Interstate Medical Licensure Compact. Avant de partir en mission, vérifiez aussi auprès de l’assureur que la police s’applique bien dans l’État où vous exercerez.
Et en France ? L’obligation d’assurance du remplaçant libéral
Si votre remplacement se déroule en France, la règle est plus simple à énoncer. L’article L.1142-2 du Code de la santé publique impose aux professionnels de santé exerçant à titre libéral de souscrire une assurance de responsabilité civile professionnelle. D’après la MACSF, cette obligation s’impose à tout professionnel de santé libéral, qu’il soit installé, collaborateur ou remplaçant, et les contrats-types des ordres indiquent que le remplaçant doit s’assurer personnellement et en justifier.
Concrètement, le remplaçant ne peut donc pas compter sur la seule assurance du médecin remplacé. Il demande à son assureur une attestation, la joint à son dossier et la présente au médecin avec lequel il signe le contrat. Ce document fait partie des pièces à préparer avant la première demi-journée de consultation, au même titre que la licence de remplacement délivrée par l’Ordre.
Pour les étudiants et internes qui préparent un premier remplacement, nos démarches sont décrites dans l’article sur le premier remplacement en libéral. Les médecins installés qui cherchent un remplaçant trouveront aussi des repères dans nos étapes pour trouver un remplacement médical efficace.
Les clauses à relire avant de signer une mission
L’assurance ne se juge jamais isolément : elle s’inscrit dans un contrat qui répartit les risques. Quelques points méritent une relecture attentive. Le premier est l’identité de l’assuré : le contrat doit dire clairement si vous êtes couvert par la police de l’agence, de l’établissement ou par la vôtre. Le deuxième est la durée de la couverture, qui doit englober la totalité de la mission, prolongations comprises, au regard des limites de durée que contiennent certaines polices.
Le troisième point est la garantie tail : qui la finance, pour quelle durée, et si l’obligation survit à la fin du contrat. Le quatrième concerne les exclusions, en particulier les actes pratiqués hors de votre spécialité ou hors du périmètre de vos privilèges hospitaliers. Le cinquième, enfin, est la clause de coopération en cas de litige : vous devez savoir qui désigne l’avocat et quelles obligations de transmission de documents pèsent sur vous.
Notre article sur les clauses du contrat de locum tenens à vérifier aux États-Unis reprend ces points avec des exemples de formulations. Quand le contrat est complexe, un conseil juridique spécialisé reste la meilleure protection : notre page d’accompagnement juridique présente l’appui que nous proposons.
Notre point de vue
Depuis 1998, nous voyons passer des milliers d’annonces de remplacement, et une constante se dégage : les confrères se préoccupent d’abord du tarif, des horaires et de la patientèle, puis s’intéressent à l’assurance en dernier, souvent au moment de signer. C’est compréhensible, car l’activité de remplaçant se prépare dans l’urgence, entre deux gardes ou deux consultations.
Nous pensons pourtant que l’assurance doit figurer dès le départ dans l’annonce elle-même. Un médecin qui publie une offre de remplacement en précisant qui assure la mission, et sous quelle forme, gagne du temps : les candidats sérieux savent immédiatement à quoi s’attendre, et les échanges portent sur l’essentiel.
C’est la raison pour laquelle notre plateforme, réputée auprès de plus de 170 000 inscrits, permet de détailler les conditions d’exercice dans l’annonce, et pourquoi notre accompagnement RH et juridique peut aider les établissements à clarifier leurs contrats avant la publication. Côté candidats, le service reste gratuit, et les alertes vous permettent de comparer les offres en fonction de leurs conditions, pas seulement de leur rémunération.
Notre conviction est simple : un remplacement bien cadré, c’est un remplacement qui se passe bien, pour le médecin remplacé, pour le remplaçant et pour les patients.
Valentin
Trouver un remplacement aux conditions claires
Que vous cherchiez un remplaçant ou une mission, annonces-medicales.com vous met en relation directe avec les établissements et les confrères. Les médecins et les structures peuvent publier une annonce de remplacement, d’emploi ou de cession, avec des options de mise en avant comme l’annonce urgente ou l’ajout de photos, tandis que les candidats consultent les offres et déposent leur CV sans frais.
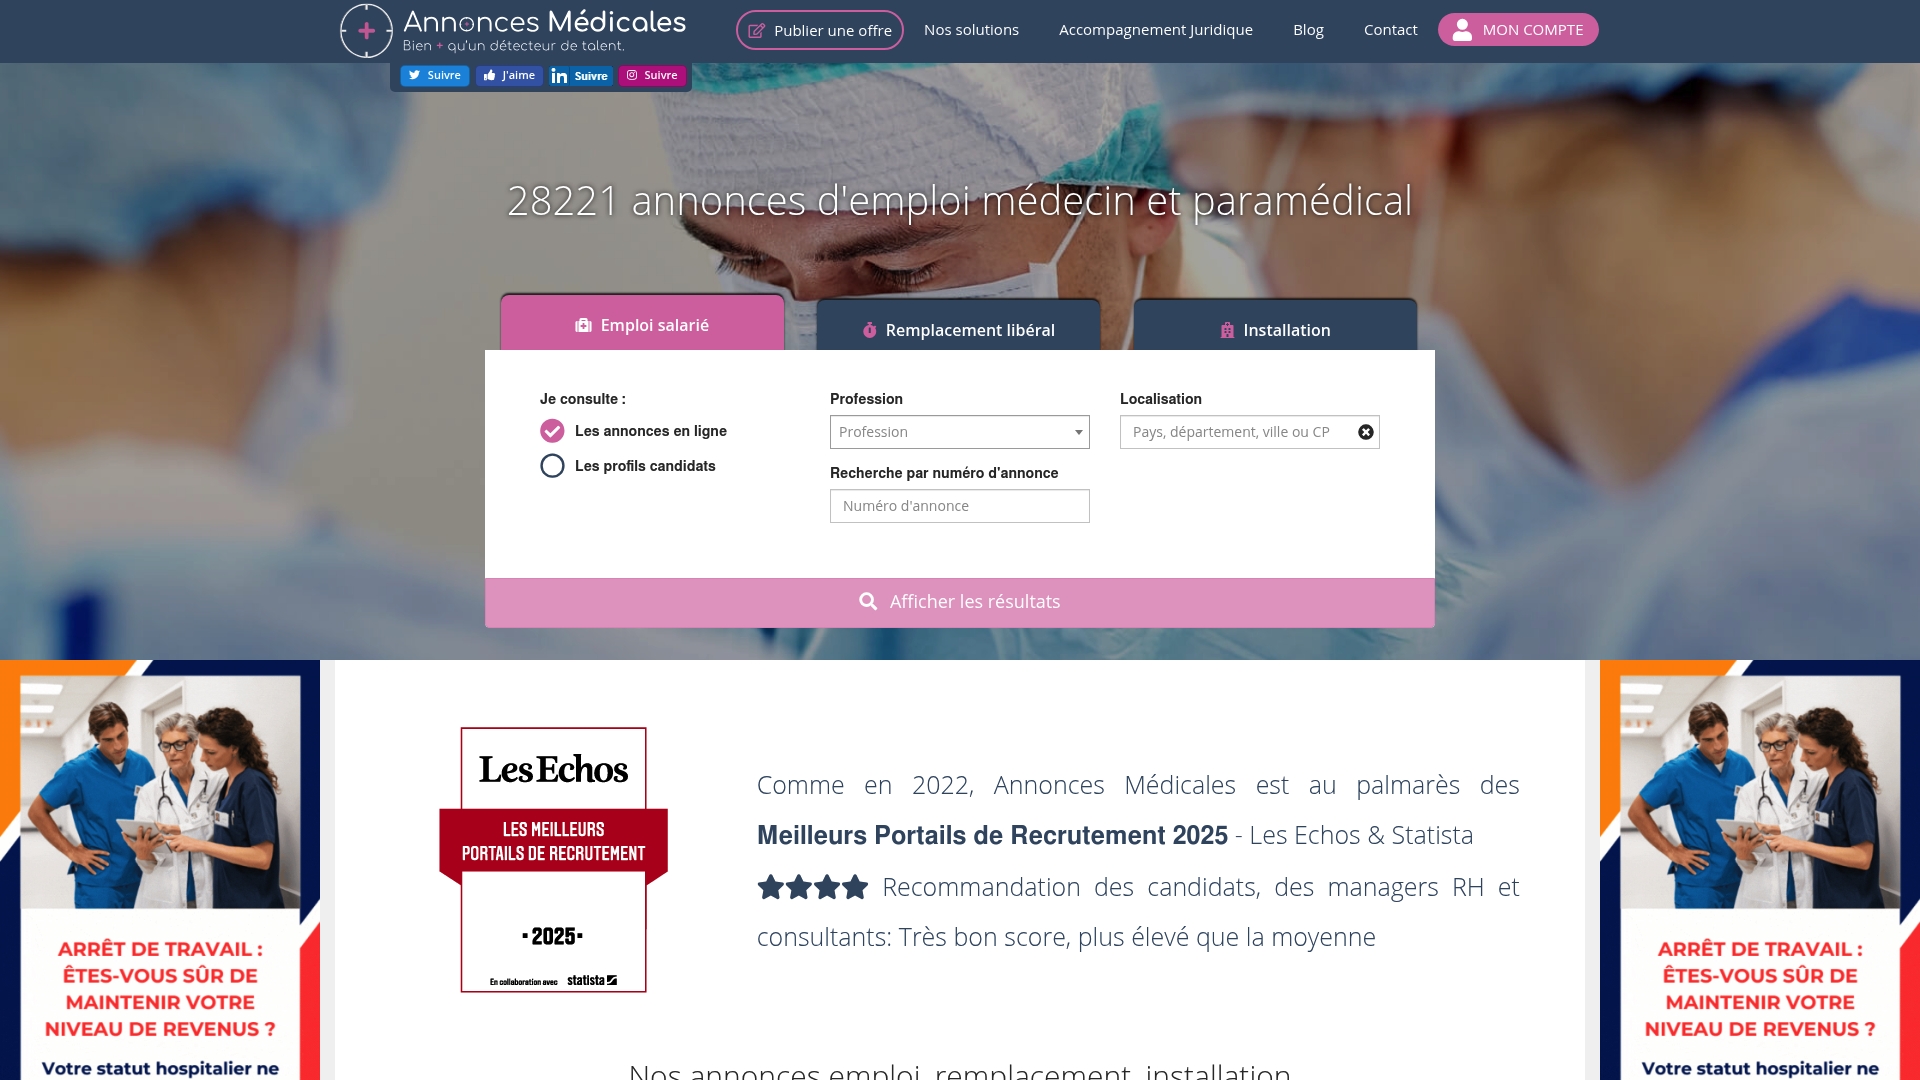
Si vous êtes remplaçant, parcourez dès maintenant les annonces de remplacement et créez une alerte. Pour rédiger une offre qui précise bien le cadre de la mission, notre guide sur la visibilité d’une annonce de remplacement médical vous donnera des repères.
Questions fréquentes
Un médecin remplaçant est-il automatiquement couvert par l’assurance du cabinet aux États-Unis ?
Non, pas automatiquement. L’AMA indique que le locum tenens est fréquemment couvert par la police du cabinet d’accueil, mais cela dépend de la police et du contrat. Demandez par écrit qui est l’assuré, quel assureur porte le risque et si les remplaçants sont visés par une clause expresse.
Qu’est-ce que la garantie tail et dois-je la payer ?
Elle prolonge la protection d’une police claims-made pour les réclamations déposées après la fin de la mission, au titre de soins antérieurs. Qui la finance dépend du contrat : certaines organisations professionnelles estiment que l’établissement d’accueil devrait la prendre en charge, mais la réponse se négocie avant la signature.
Faut-il préférer une police occurrence ou claims-made ?
Pour une mission temporaire, l’AAEM recommande de privilégier l’occurrence. Si la police est en claims-made, assurez-vous que la garantie tail est prévue, financée et attribuée à une partie clairement identifiée dans le contrat.
Un remplaçant libéral en France doit-il avoir sa propre assurance ?
Oui. L’obligation d’assurance de responsabilité civile professionnelle s’applique aux professionnels de santé libéraux, y compris aux remplaçants, selon la MACSF. Demandez une attestation à votre assureur et remettez-en une copie au médecin remplacé.
Combien de temps conserver les documents d’une mission ?
Les sources professionnelles recommandent de garder le contrat, le certificat, la police et les conditions de la garantie tail pour chaque mission, car une réclamation peut survenir longtemps après. Aucune durée unique ne s’applique partout : renseignez-vous auprès de votre assureur et du conseil médical de l’État concerné.
Sources
Recommandations